


Une assurance annulation de mariage rembourse les sommes que vous ne pouvez pas récupérer (acomptes du lieu, du traiteur, du photographe) quand un motif prévu au contrat vous empêche de vous marier à la date prévue. Elle coûte en général entre 1 % et 3 % du budget, elle se souscrit tôt, et elle ne remplace pas l’assurance responsabilité civile que beaucoup de lieux demandent. Voici comment faire le tri, avant de signer un contrat de location de domaine.
TL;DR
- L’assurance annulation protège vos acomptes. La responsabilité civile protège le lieu et les tiers. Ce sont deux contrats différents, et l’un ne remplace jamais l’autre.
- Comptez entre 1 % et 3 % du budget total : de 100 € à 300 € pour un mariage à 10 000 €.
- Seuls les motifs listés au contrat sont indemnisés (maladie grave, décès d’un proche, faillite d’un prestataire…). Changer d’avis ou manquer d’argent n’en fait pas partie.
- Souscrivez le plus tôt possible après la signature des premiers acomptes : la fenêtre est limitée et un risque déjà connu n’est jamais couvert.
- Relisez le contrat de location du lieu avant de signer : conditions d’annulation, acomptes, attestation d’assurance demandée.
Table des matières
- Pourquoi l’assurance annulation compte autant
- Ce que l’assurance annulation couvre
- Combien ça coûte, et quand souscrire
- Annulation et responsabilité civile : deux protections distinctes
- Le contrat de location du domaine : ce qu’il faut lire
- Notre point de vue sur la protection d’un mariage au château
- Organiser son mariage avec un lieu qui laisse de la souplesse
- Annulation d’assurance ou annulation de mariage : ne pas confondre
- Comment choisir son contrat, étape par étape
- Les erreurs fréquentes
- FAQ
- Sources
Pourquoi l’assurance annulation compte autant
Un mariage engage de l’argent très tôt. Chaque prestataire réclame un acompte de 30 à 50 % à la réservation, parfois un an ou plus avant la cérémonie. Si le mariage est annulé ou reporté de votre fait, ces sommes restent acquises au prestataire.
Les budgets sont conséquents. Selon Assurland, le coût moyen est d’environ 13 500 € pour 100 invités. Avec des acomptes de 30 à 50 %, cela représente plusieurs milliers d’euros engagés avant le jour J. Une hospitalisation, un deuil ou la défaillance d’un traiteur peut les faire perdre.
Ce que l’assurance annulation couvre
La garantie annulation ou report est généralement incluse dans les assurances mariage. Elle couvre tout ou partie des conséquences financières si la cérémonie doit être annulée ou reportée pour un motif prévu au contrat.
Les motifs sont strictement encadrés. On retrouve en général :
- une maladie grave ou une hospitalisation des futurs mariés ou de proches parents ;
- le décès d’un proche ;
- une convocation professionnelle impérative ;
- la faillite d’un prestataire clé ;
- une catastrophe naturelle qui rend le lieu inaccessible.
Les définitions comptent : qui est un « proche parent », quelle gravité de maladie, quel justificatif médical. Lisez ces lignes avant de comparer les prix.
Ce qui n’est pas couvert
Le refus de se marier et le manque de moyens financiers ne donnent lieu à aucune indemnisation. La météo est un autre piège : les experts rappellent que les conditions météorologiques sont rarement couvertes sans option dédiée. Pour une réception en plein air, vérifiez ce point précisément, et prévoyez de toute façon un plan B sous abri.

Comparez aussi les plafonds d’indemnisation, les franchises et les exclusions. Une prime basse avec une franchise élevée ou un plafond inférieur à vos acomptes protège mal.
Combien ça coûte, et quand souscrire
Le prix en pourcentage du budget
La prime représente 1 % à 3 % du budget total. Quelques repères calculés sur cette fourchette :
| Budget du mariage | Prime à 1 % | Prime à 3 % |
|---|---|---|
| 10 000 € | 100 € | 300 € |
| 15 000 € | 150 € | 450 € |
| 20 000 € | 200 € | 600 € |
Ce sont des ordres de grandeur. Le tarif réel dépend des garanties, du plafond et de la franchise que vous retenez. Demandez toujours un devis détaillé.
La fenêtre de souscription
L’assurance annulation doit se souscrire dans des délais stricts, souvent entre 365 jours et 30 jours avant la date du mariage. En dehors de cette fenêtre, la couverture ne joue pas. Les assureurs appliquent aussi des délais de carence, qui empêchent de s’assurer au dernier moment contre un risque déjà identifié.
La règle pratique : souscrivez dès que vous avez versé les premiers acomptes importants. Plus vous attendez, plus la part de votre budget déjà engagée mais non protégée est grande.
Annulation et responsabilité civile : deux protections distinctes
C’est la confusion la plus courante. Une assurance annulation ne couvrira jamais un dommage causé par un invité dans la salle, et une RC standard ne remboursera aucun acompte en cas d’annulation médicale.
| Assurance annulation | Responsabilité civile événement | |
|---|---|---|
| Protège | Vos acomptes et frais engagés | Le lieu, les tiers, les invités |
| Se déclenche | Motif prévu au contrat empêchant le mariage | Dommage causé pendant la réception |
| Exemple | Hospitalisation avant la date | Dégât sur un mobilier ou un bâtiment |
| Obligatoire ? | Non, mais fortement conseillée | Souvent exigée par le lieu |
L’attestation demandée par le lieu
La plupart des propriétaires de lieux exigent une attestation de responsabilité civile spécifique pour la date de l’événement. Votre assurance habitation peut inclure une extension « villégiature », mais de nombreux assureurs facturent des suppléments ou demandent un contrat dédié pour les grands événements.
Pour un mariage important dans un lieu de caractère, une extension villégiature ou une RC événement spécifique est souvent nécessaire, surtout pour protéger le lieu loué contre des dommages matériels importants. Appelez votre assureur avec le nombre d’invités, la date et l’adresse du lieu, et demandez la réponse par écrit.
Le contrat de location du domaine : ce qu’il faut lire
L’assurance ne se choisit pas seule. Elle dépend de ce que le contrat de location prévoit. Avant de signer avec un domaine, relevez ces points :
- L’échéancier des acomptes. Combien à la signature, combien et quand ensuite ? C’est le montant que votre assurance doit protéger.
- Les conditions d’annulation et de report. Que devient l’acompte si vous reportez ? Une date alternative est-elle possible ?
- L’assurance exigée. Le lieu demande-t-il une attestation de RC, à quelle date la fournir, pour quel montant de garantie ?
- La responsabilité en cas de dommages. Qui répare quoi, et existe-t-il une caution ?
- Les prestataires imposés ou libres. Un prestataire du lieu qui fait défaut engage-t-il le lieu ou vous ?
- Le plan B météo. Quels espaces couverts sont inclus pour une cérémonie ou un dîner ?
Aucune de ces réponses ne doit rester orale. Faites-les figurer dans le contrat ou dans un échange écrit.
Notre point de vue sur la protection d’un mariage au château
Nous accueillons des mariages dans un domaine privatisé du Vexin, à une heure de Paris, et nous voyons chaque couple se poser les mêmes questions au moment de signer. Voici ce que nous leur conseillons.
D’abord, traitez l’assurance comme une ligne du budget, pas comme une option de dernière minute. Quand on engage un lieu, un traiteur et un hébergement pour un week-end complet, les acomptes s’additionnent vite, et c’est précisément ce que la garantie annulation protège.
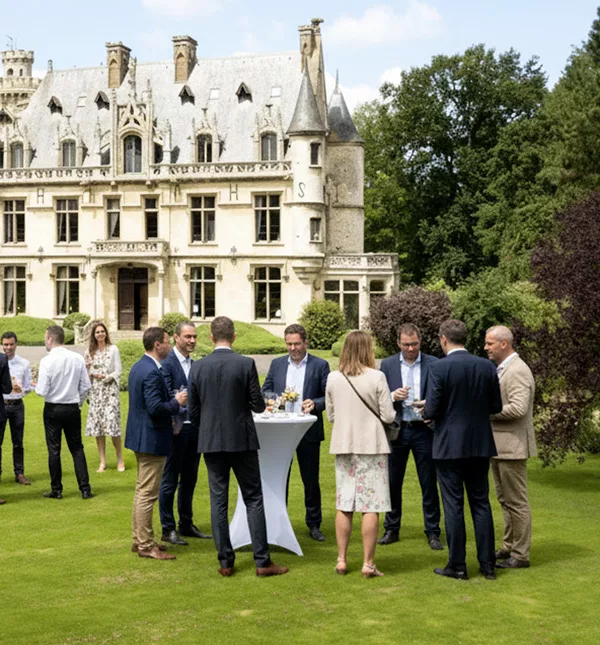
Ensuite, séparez les deux sujets dans votre tête. Votre assurance annulation vous couvre vous. L’attestation de responsabilité civile couvre le lieu et les tiers. Quand un domaine privatisé, avec son architecture néo-gothique et son parc, est mis à votre disposition, il est normal que le contrat prévoie la manière dont les dommages éventuels sont traités. Posez la question à chaque lieu que vous visitez.
Enfin, comme nous construisons chaque événement sur mesure, nous préférons parler du contrat de vive voix lors de la visite : échéancier, espaces de repli, organisation de la journée. Un couple qui connaît ces points choisit une assurance adaptée, pas une assurance générique.
— Quentin
Organiser son mariage avec un lieu qui laisse de la souplesse
L’assurance couvre les imprévus, mais un bon lieu en réduit déjà le nombre. Au Château du Chesnay-Haguest, nous proposons des mariages et réceptions dans un domaine privatisé, avec des espaces modulables et un hébergement de charme sur place. Vous pouvez découvrir nos espaces, consulter nos tarifs ou demander un devis pour votre date. Le devis et le contrat vous permettent ensuite de comparer, point par point, avec la grille de lecture ci-dessus.
Pour une première approche du lieu, notre page se marier près de Paris, dans un domaine privatisé du Vexin présente le cadre et le déroulé d’une journée.
Annulation d’assurance ou annulation de mariage : ne pas confondre
Certains lecteurs arrivent sur ce sujet avec une autre question : peut-on faire annuler un mariage en droit ? Ce n’est pas le même sujet que l’assurance.
En droit français, la nullité d’un mariage remet en cause sa validité dès la célébration. Elle peut être demandée pour des motifs fixés par le Code civil, par exemple l’absence de consentement libre (délai de 5 ans à compter du mariage) ou la violation de conditions fondamentales comme le défaut de publicité ou l’incompétence de l’officier d’état civil (délai de 30 ans). Le divorce, lui, dissout un mariage valide pour des faits survenus pendant l’union. Pour une situation précise, rapprochez-vous d’un avocat ou d’un notaire.

Une assurance annulation, elle, n’intervient jamais après la cérémonie : elle rembourse des frais quand le mariage n’a pas lieu.
Comment choisir son contrat, étape par étape
- Listez vos acomptes versés et à venir. C’est la somme à protéger. Le plafond de garantie doit au moins la couvrir.
- Vérifiez votre assurance habitation. Regardez si elle inclut la RC vie privée et une extension villégiature, et ce que cela couvre pour une réception.
- Lisez les motifs d’annulation. Un contrat qui exclut les proches que vous jugez importants ou qui n’accepte que des cas très restreints vaut moins cher pour une bonne raison.
- Comparez franchise, plafond et exclusions, pas seulement la prime. Les assureurs généralistes proposent des extensions ou des contrats événementiels, les spécialistes de l’annulation des garanties plus étendues : comparez les deux familles.
- Contrôlez la météo. Si votre cérémonie est en extérieur, regardez si une option dédiée existe.
- Notez les dates limites de souscription et les délais de carence, et souscrivez sans attendre.
- Conservez tous vos justificatifs (contrats, factures, acomptes) : en cas de sinistre, ils conditionnent le remboursement.
Les erreurs fréquentes
- S’assurer trop tard. Un événement déjà connu au moment de la souscription ne sera pas indemnisé.
- Croire que la RC de l’habitation suffit. Elle peut ne pas s’appliquer à un événement de grande ampleur sans extension.
- Ne regarder que le prix. Une prime de 1 % avec de nombreuses exclusions peut coûter plus cher qu’une prime de 3 % bien couvrante.
- Oublier les prestataires. La défaillance d’un traiteur ou d’un photographe n’est pas toujours couverte : vérifiez la ligne « faillite d’un prestataire ».
- Ne pas relire le contrat du lieu. Les conditions d’annulation du domaine déterminent ce que votre assurance aura à rembourser.
FAQ
L’assurance annulation de mariage est-elle obligatoire ?
Non, aucune loi ne l’impose. Elle est en revanche très utile dès que vous avez versé des acomptes importants, car ils restent acquis aux prestataires en cas d’annulation de votre fait. Certains lieux exigent par contre une attestation de responsabilité civile, qui est un autre contrat.
Combien coûte une assurance annulation de mariage ?
En général entre 1 % et 3 % du budget total, soit de 100 € à 300 € pour un mariage à 10 000 €. Le tarif exact varie selon les garanties, le plafond et la franchise. Demandez plusieurs devis en précisant votre budget et la date.
Quand faut-il souscrire ?
Le plus tôt possible après les premiers acomptes. Les contrats fixent souvent une fenêtre qui s’étend de 365 jours à 30 jours avant la date. Hors de cette période, ou pour un risque déjà identifié, la garantie ne joue pas.
Quelle assurance me demandera le lieu de réception ?
Le plus souvent une attestation de responsabilité civile valable pour la date de l’événement. Votre assurance habitation peut y répondre avec une extension, ou il faudra un contrat dédié. Demandez au lieu le contenu exact de l’attestation attendue, puis à votre assureur de la produire.
Le mauvais temps est-il couvert ?
Rarement sans option dédiée. Lisez la liste des exclusions et demandez à votre assureur si une garantie météo existe. Pensez dans tous les cas à un espace couvert de repli dans le contrat de location.
Sources
- Assurland : assurance mariage
- Assurland : coût de l’assurance annulation
- Groupama : assurances et mariage
- France Épargne : assurance annulation mariage
- France Épargne : MRH, RC et négociation des prestataires
- Wesur : assurance location de salle
- ABC Salles : assurance de la salle de réception
- Légifrance : Code civil, titre V du mariage
Recommandations
- Mariages et réceptions
- Château de mariage privatisé à 1 h de Paris
- Se marier près de Paris, dans un domaine privatisé du Vexin
Created with BabyLoveGrowth to create SEO content